Uno de los momentos más curiosos de cualquier proyecto digital llega cuando aparece el primer ingreso. Al principio todo suena bien: has publicado contenido, una plataforma te paga y parece que por fin la cosa empieza a moverse. Hasta ahí, ilusión.
El problema viene justo después.
Porque entonces aparecen preguntas mucho menos emocionantes, pero bastante reales: qué modelo tengo que presentar, dónde va ese ingreso, qué pasa con el IVA o por qué el modelo 130 no funciona igual que los demás.
Este artículo nace precisamente de ahí: de la necesidad de explicar, de forma sencilla y sin lenguaje enrevesado, cómo se puede gestionar un caso básico cuando se cobra de una plataforma internacional. No pretende sustituir el asesoramiento profesional, pero sí servir como guía clara para entender la lógica general del proceso.
Índice
Cuando llega el primer ingreso, no llega solo
En cuanto una actividad digital empieza a generar dinero, por pequeño que sea el importe, deja de ser solo una prueba o una afición. Empieza a parecerse, aunque sea en miniatura, a una actividad económica real.
Y eso implica algo importante: además de crear contenido, publicar y aprender, toca empezar a convivir con la parte administrativa.
En un trimestre sencillo pueden aparecer tres modelos distintos:
- el 303, relacionado con el IVA
- el 349, para operaciones intracomunitarias
- el 130, como pago fraccionado del IRPF
A simple vista parece que todos forman parte del mismo paquete. Pero en realidad cada uno responde a una lógica distinta. Y entender eso ya resuelve buena parte del problema.
El modelo 303 no siempre va por la vía del 21 %
Aquí es donde muchos creadores de contenido que monetizan en YouTube se atascan.
Cuando piensas en IVA, la reacción natural es imaginar una factura normal, una base imponible y un 21 %. Pero cuando el ingreso procede de una plataforma internacional y encaja como prestación intracomunitaria de servicios, el enfoque cambia.
En estos casos, la clave no suele estar en las casillas típicas del 21 %, sino en saber que la operación debe informarse correctamente sin tratarla como una venta nacional normal.
Eso desconcierta al principio, porque da la sensación de que falta algo. Incluso puede aparecer algún aviso al validar. Pero una cosa importante que conviene recordar es esta: un aviso no es lo mismo que un error.
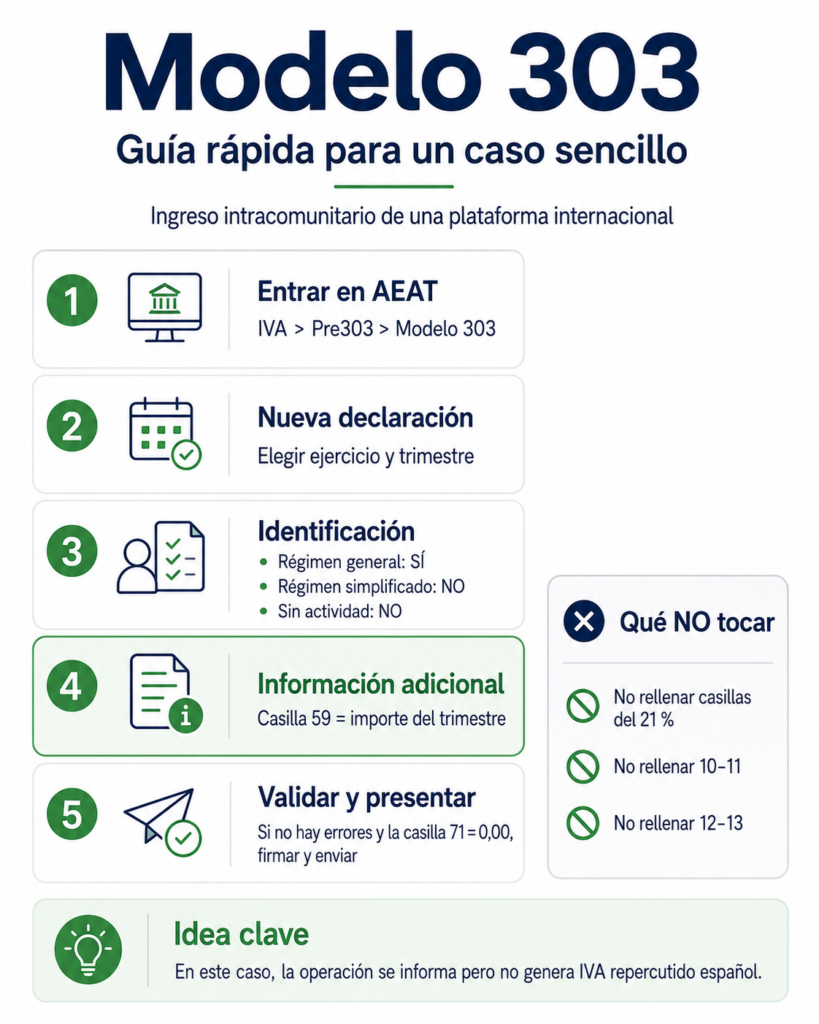
Dicho de otra forma: a veces la declaración está bien aunque el programa te advierta de que no hay contenido en las casillas habituales.
El modelo 349 es más simple de lo que parece
Si el 303 genera dudas, el 349 suele ser bastante más fácil de entender una vez sabes qué estás declarando.
En esencia, este modelo sirve para informar de una operación intracomunitaria. En un caso sencillo, eso significa trabajar con una única línea donde constan el país, el operador, la clave de operación y la base imponible del trimestre.
Es un modelo mucho más “limpio” desde el punto de vista didáctico, porque ayuda a visualizar que la operación no es una factura doméstica cualquiera, sino una relación con un operador intracomunitario.
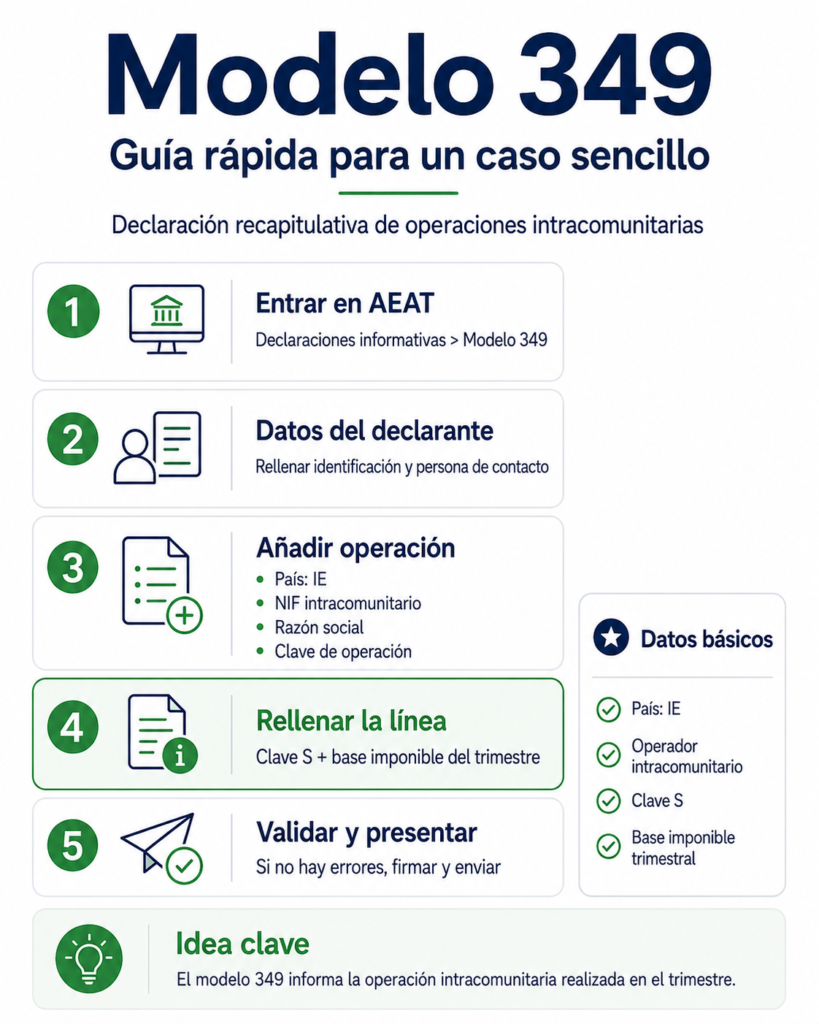
Precisamente por eso me parece muy útil también en clase: permite explicar de forma muy clara la diferencia entre vender o facturar dentro de España y hacerlo en un entorno digital más amplio.
El 130 es el que más confusión genera
Si tuviera que quedarme con un modelo especialmente traicionero para quien empieza, sería este.
No porque sea el más difícil en sí, sino porque rompe una intuición muy habitual: pensar en trimestres aislados.
El modelo 130 no funciona así. No se basa solo en lo ocurrido en esos tres meses concretos, sino en el acumulado del ejercicio. Y ahí está la trampa.
Eso significa que en el segundo trimestre no declaras solo abril, mayo y junio. Declaras lo acumulado desde enero hasta junio. En el tercero, de enero a septiembre. Y en el cuarto, el total del año.
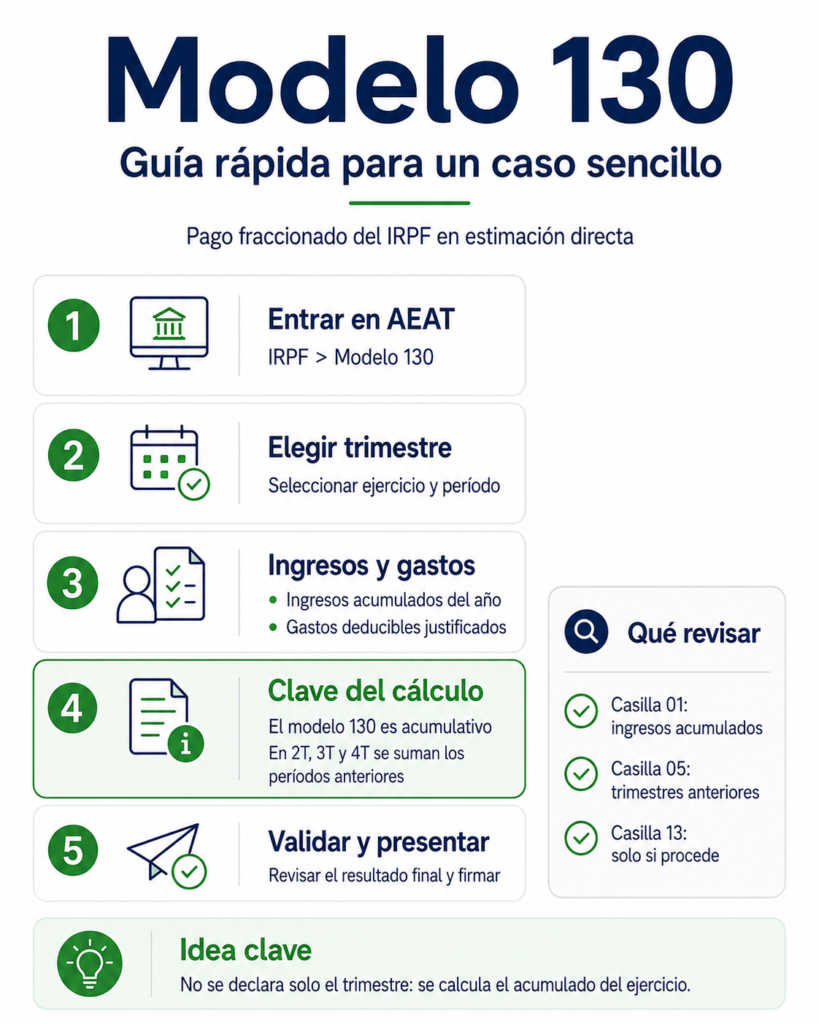
Cuando lo entiendes, todo encaja. Cuando no, parece que el programa suma cosas “porque sí”.
Por eso el 130 es tan interesante también desde un punto de vista didáctico: obliga a distinguir entre lo que has cobrado en un trimestre y lo que llevas acumulado en el año. Y esa diferencia cambia por completo el cálculo.
La tentación de meter gastos sin pensarlo demasiado
Otra escena bastante habitual aparece cuando el ingreso es pequeño y uno piensa: bueno, por lo menos meteré algunos gastos.
Y sí, puede haber gastos relacionados con la actividad: hosting, herramientas, plataformas, suscripciones o incluso equipamiento. Pero la clave no es si “suena razonable”, sino si realmente se puede justificar y tratar bien.
Cuando la actividad todavía es muy pequeña, yo creo que hay una regla muy útil para no complicarse más de la cuenta:
si no está claro, mejor no meterlo todavía.
Siempre habrá tiempo para trabajar después una segunda capa más afinada sobre gastos deducibles, inversiones o amortizaciones. Pero cuando lo que se busca es entender el proceso, a veces conviene empezar por un caso limpio y sencillo.
La parte más valiosa no es fiscal: es de aprendizaje
Aunque pueda parecer un artículo de trámites, en realidad aquí hay algo más interesante de fondo.
Este tipo de proceso enseña muy bien cuándo una actividad digital empieza a dejar de ser solo contenido y empieza a parecerse a un pequeño proyecto económico. Y eso tiene mucho valor, no solo para quien crea contenido, sino también para trabajar emprendimiento digital, gestión y toma de decisiones.
Porque al final no se trata solo de presentar modelos. Se trata de entender que monetizar algo, aunque sea poco, obliga a ordenar procesos, revisar documentos y tomar decisiones con algo más de criterio.
Y eso, en realidad, también es aprender a emprender.
Lo que más ayuda: convertirlo en rutina
Cuando lo haces por primera vez, todo parece más grande de lo que es. Pero cuando repites el mismo esquema un par de veces, la sensación cambia bastante.
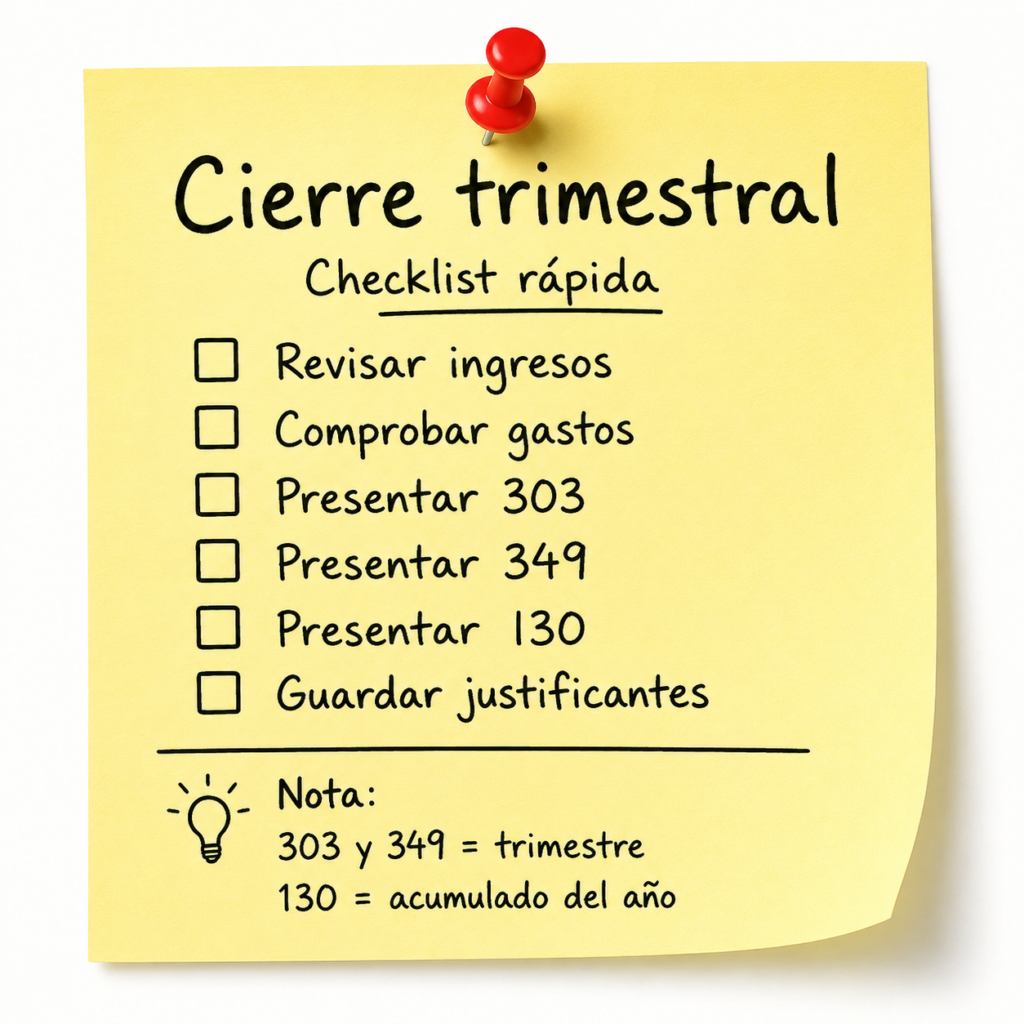
Al final, en un caso simple, el proceso se puede resumir así:
- identificar el ingreso del trimestre
- revisar el 303
- informar la operación en el 349
- calcular bien el 130
- guardar justificantes y anotar lo presentado
Ese último paso parece menor, pero ahorra muchísimo tiempo después. Tener una nota breve por trimestre con importes, modelos y resultados evita volver a empezar de cero cada vez.
Mi resumen
Cuando empiezas a cobrar de una plataforma internacional, los modelos trimestrales pueden parecer una montaña. Pero, en muchos casos, lo que realmente hace falta no es una explicación más técnica, sino una estructura clara y repetible.
Entender qué hace cada modelo, aceptar que no todos funcionan igual y documentar el proceso con calma cambia mucho la experiencia.
Y quizá esa sea la idea más importante de todas: no hace falta dominarlo todo de golpe. Basta con entender bien un caso sencillo y construir desde ahí.

Juan Armada Blanco
Profesor de Formación Profesional en Comercio y Marketing. Escribo sobre comercio digital, WordPress, inteligencia artificial y tecnología aplicada al aula, a partir de proyectos, experiencias y recursos que utilizo en mi trabajo docente.